Рулетка тизимлари тарихи
Тикилган суммани ўзгартириш қоидаларини ёзиб келган одамларнинг икки асри.
Мартингейл 18-асрдан; Д’Аламбер уни ёқтирмаган математик номи билан аталган; Лабушер викториан сиёсатчининг машғулоти. Уларнинг ҳеч бири ўшанда ҳам ишламаган.
Мартингейл
Ном икки баравар қилиш ставкаси учун 1760-йиллардан француз луғатларида қайд этилган прованс қимор жаргонидан (à la martegalo, “мақолсимон бепарво Мартиг аҳли усулида”) келган. Торп (1984) American Heritage Dictionaryга эргашиб, иккинчи халқона изоҳ беради: Мартиг аҳолиси ғалати одатлари, жумладан шимини орқадан боғлаши учун масхара қилинган, шу боис ибора “кулгили тарзда” маъносини олган. Бу 18-аср Парижидаёқ огоҳлантирувчи ҳикоя эди: Казанова 1750-йилларда Венецияда фарода икки баравар қилиб бойлигини ютқазганини тасвирлайди. Унинг нега ишламаслиги математикаси, стол лимитистолСтол лимитиРухсат этилган энг кам ва энг катта ставка. Энг катта лимит икки баравар ошириш тизимларини тўхтатади.Тўлиқ ўқиш → ва чекланган ўйин бюджетипулЎйин бюджетиЎйинга ажратилган жами миқдор. Ўйин бюджетини бошқариш – унинг ҳар бир ставка ва сессияда қанчасини хавфга қўйишни белгилашдир.Тўлиқ ўқиш → 1770-йилларга келиб тушунилган. ЭҳтимолликматематикаЭҳтимолликНатижа юз бериш имконияти, 0 дан 1 гача ёки 0% дан 100% гача. Битта рақам: 1/37 = 2,70%.Тўлиқ ўқиш → назариясида “мартингалстратегияМартингейлҲар бир ютқазишдан кейин ставкани икки баравар қиладиган ошириш тизими. Нима қилиши ва қилмаслиги учун Стратегия бўлимига қаранг.Тўлиқ ўқиш →” 1930-йилларда адолатли ўйинматематикаАдолатли ўйинҲеч бир томонда устунлик бўлмайдиган ўйин: ҳар бир ставканинг кутилган қиймати нол.Тўлиқ ўқиш → учун техник атамага айланди; рулеткадаги Мартингейл айнан шундай эмас.
Д’Аламбер
Жан Лерон Д’Аламбер Encyclopédie (1754)да герблар кетма-кетлигидан кейин рақамлар эҳтимолроқ бўлиб қолади, деб баҳслашган; бу етакчи математикнинг қиморбоз хатосини илк баён қилиши эди. Ютқазганда бирликпулБирликТизим ёки ўйинчи асос қиладиган бошланғич ставка. Ошириш тизимлари исталган столда қўлланиши учун бирликларда тасвирланади.Тўлиқ ўқиш → қўшиб, ютганда биттани олиб ташлайдиган ставка тизими бу ишончга қўшилган кейинги қиморбозлар томонидан унинг номи билан аталган. У буни таклиф қилмаган ва яхши кунларида уни рад этган бўлар эди.
Лабушер
Журналист, театр эгаси ва Либерал партия парламент аъзоси Генри ЛабушерстратегияЛабушерБекор қилиш тизими: рақамлар қаторини ёзинг, икки учининг йиғиндисига ставка қўйинг, ютуқдан кейин уларни ўчиринг, ютқазгандан кейин йўқотилган тикилган суммани қўшинг.Тўлиқ ўқиш → (1831–1912) 1870-йилларда Лондон жамиятида бекор қилиш тизимини оммалаштирган ва уни Монте-Карлода қўллагани айтилади. Рақамлар қаторини ёзиб, учларининг йиғиндисига ставка қўйиш усули ундан олдинги даврга тегишли. Унинг исми машҳур бўлгани ва тизим одатда ишлайдигандек кўринишининг ноёб хусусиятига эга бўлгани учун – бу эса уни кечки овқатдаги суҳбат мавзусига айлантирган – сақланиб қолган.
Казанова фарода икки баравар қилиб ютқазади. Мартингейл аллақачон эски эди.
Д’Аламбер кейинчалик тизим номи бўлган хатони нашр этади.
“Мартингейл” француз луғатларига қимор жаргони сифатида киради.
Лабушер Лондонда бекор қилиш тизимини оммалаштиради.
Фибоначчи ва Пароли ошириш тизимлари қимор қўлланмаларида пайдо бўлади.
Ғилдиракдаги рақамлар тартибига асосланган “сектор” тизимлари почта буюртмаси орқали сотилади.
Дубнинг шогирди Халмош ҳеч бир ставка тизими ноқулай ўйинни қулай ўйинга айлантира олмаслигини исботлайди.
Компьютерлар ҳар тизимни моделлаштиради. Барчаси айланманинг −1/37 эканини кўрсатади.
Айни тизимлар айни натижалар билан онлайн сотилади, бу сайтда браузерда моделлаштирилади.
20-аср
ФибоначчистратегияФибоначчи1, 1, 2, 3, 5, 8, 13… кетма-кетлигига эргашадиган ошириш тизими: ютқазганда бир қадам олдинга, ютганда икки қадам орқага.Тўлиқ ўқиш → ва ПаролистратегияПаролиИжобий ошириш тизими: ютуқдан кейин икки баравар қилинг, ютқазгандан ёки кетма-кет учта ютуқдан кейин қайта бошланг. Шунингдек: тескари Мартингейл.Тўлиқ ўқиш → қимор қўлланмаларига 1900-йил атрофида кирди. Аср ўртаси ҳар бири тавсиянома ва пулни қайтариш кафолатига эга почта-буюртма тизимларини ҳамда математика аллақачон айтган нарсани кўрсатган биринчи компьютер моделлаштиришларини келтирди. Ҳеч бир тизим ишламаслигининг исботи аввалдан бор эди: Жозеф Дуб (1936) ва Пол Халмош (1939) қачон ва қанча ставка қўйишни танлаш қоидаси адолатли ёки ноқулай ўйиннинг кутилган натижасини ўзгартирмаслигини кўрсатди; Торпнинг 1969-йилги шарҳи шартларни қиморбозлар дуч келадиган шаклда баён қилди. Ўшандан бери тизимлар ўзгармади; маркетинг рисолалардан видеога кўчди.
Миф: ҳар доим ютадиган рулетка стратегиясиФибоначчи рулетка стратегияси
Нега улар яшаб қолади
Тизим ўйинчига қиладиган иш ва айтадиган ҳикоя беради. Аксар тизимларда кўп сессия кичик ютуқ билан тугайди, бу арифметикадан яхшироқ ҳикоя. Ютқазган сессиялар камроқ учрайди ва омадсизлик сифатида эсда қолади. Маркетинг имкониятлар ҳақида ёлғон гапириши шарт эмас; унга ютган сессияни кўрсатиш кифоя, бундайлар эса кўп. Қарши далил – айланмапулАйланмаСессия ёки даврда тикилган жами миқдор, қайта тикилган ютуқларни ҳам ҳисоблайди. Шунингдек: handle, action.Тўлиқ ўқиш →нинг 2,70% и – 1843-йилдан бери мавжуд, аммо ҳеч қачон омадли тун каби ишонтирувчи бўлмаган.
Сотиладиган тизимлар
20-аср савдоси ўз схемаларини қўшди, ҳар бири айни салбий ставкаларнинг янги тартиби эди. Phase One $25 ва харидор ютуқларининг 10% и эвазига сотилган, $500 тўлангач Phase Two ва $5 000 га “Inner Circle” ваъда қилинган. Уларнинг ҳеч бири арифметикани ўзгартирмайди: ставкалар қаторининг кутилган қийматиматематикаКутилган қийматУзоқ муддатда ҳар бир ставканинг ўртача натижаси. Ҳар бир стандарт Европа ставкаси учун тикилган сумманинг −1/37 қисми.Тўлиқ ўқиш → уларнинг кутилган қийматлари йиғиндисидир.
Тизим бўлмаган ягона нарса
Тўхташ қоидалари: қанча ютқазиш ёки ютишни олдиндан белгилаб, кетиш. Улар кўпинча тизимнинг бир қисми сифатида сотилади ва айланмани камайтиргани учун бирор нарса қиладиган ягона қисмдир. Уларнинг номдоши йўқ, бу ўринли.
Саволлар
Мартингейл, бир аср ёки ундан кўпроқ. Ютқазгандан кейин икки баравар қилиш ҳаммага келадиган биринчи фикрдир.
Д’Аламбер тасодифан шунга энг яқин келган. Паскаль, Ферма, Гюйгенс, Бернулли ва Лаплас эса нега улар ишламаслигини тушунтирган.
Чунки сессияларнинг кўпи ютади ва ютган сессия видеосини тайёрлаш арзон.
Бироз ҳазил
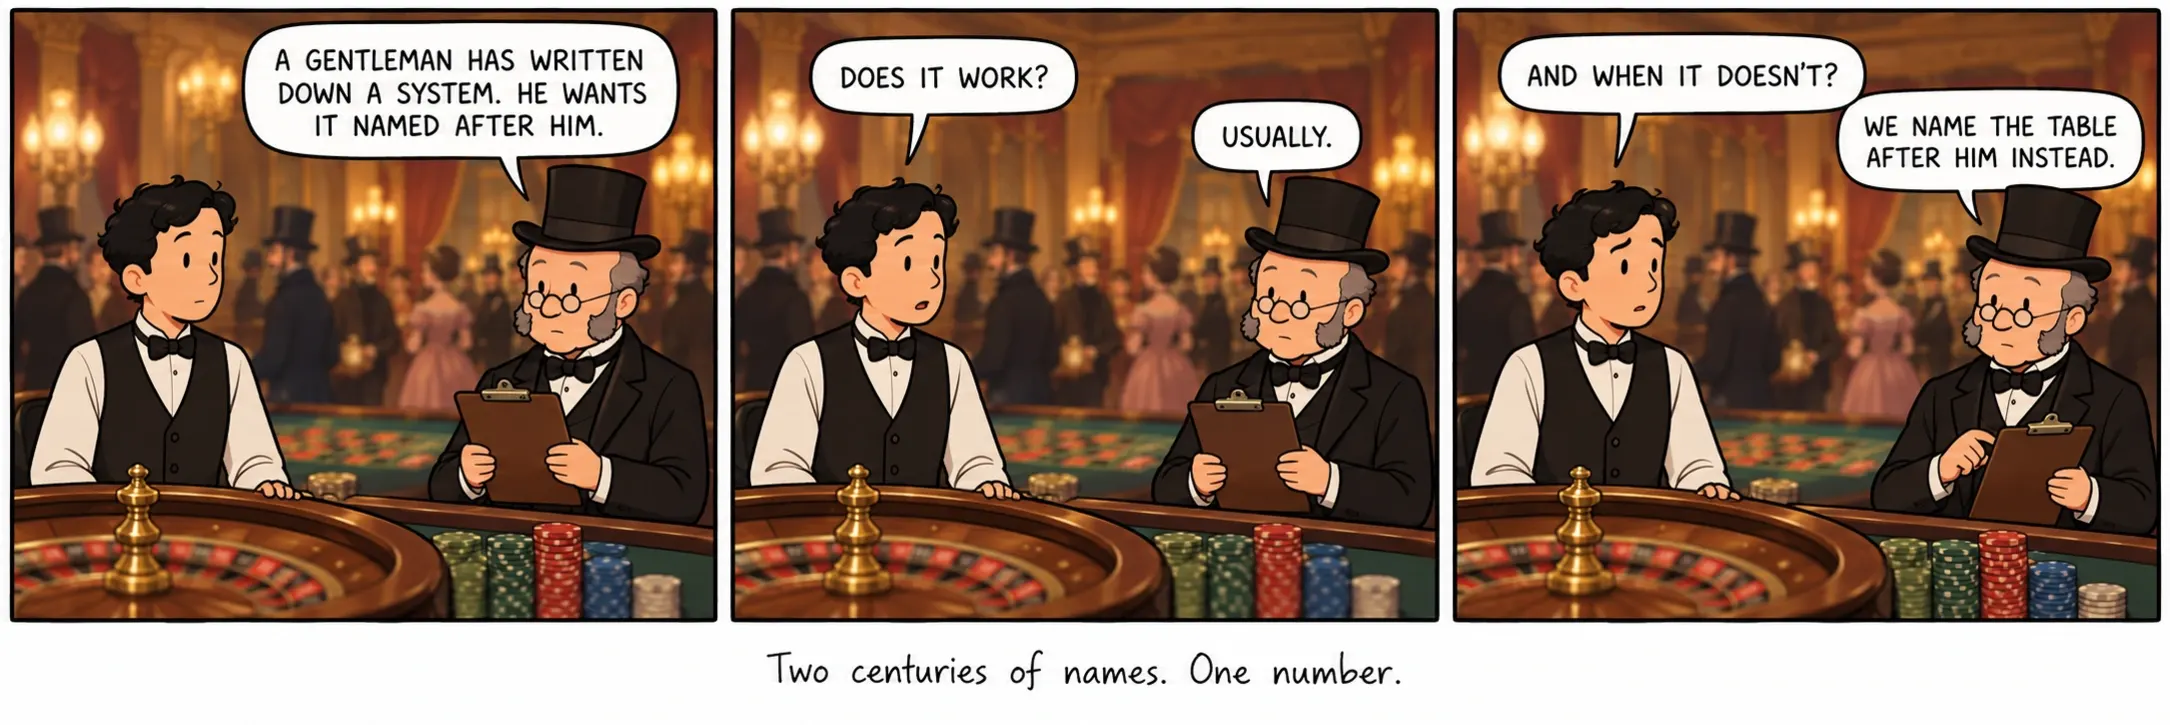
Икки асрлик номлар. Битта рақам.
Манбалар
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Doob, J. L. “Note on probability.”
- Halmos, P. R. “Invariants of certain stochastic transformations: the mathematical theory of gambling systems.”
- d’Alembert, J. “Croix ou pile.”
- Schwartz, D. G. Roll the Bones: The History of Gambling.
- Kavanagh, T. M. Dice, Cards, Wheels: A Different History of French Culture.
- Bollman, M. Mathematics of the Big Four Casino Table Games: Blackjack, Baccarat, Craps, & Roulette.